IDXCarbon : Kenapa instrumen ekonomi hijau ini kurang likuid dan kurang mengatasi kenaikan emisi?
berdasarkan data publik hingga September 2026
Mengapa Indonesia Membutuhkan Bursa Karbon?
Eksternalitas dan Perdagangan Karbon
Bayangkan sebuah pabrik yang mengeluarkan asap tebal. Pabrik itu untung dari produknya, tetapi biaya asapnya, mulai dari udara yang kotor, kesehatan warga, sampai bencana akibat pemanasan global, ditanggung orang lain. Dalam ilmu ekonomi, biaya yang jatuh pada pihak lain seperti ini disebut eksternalitas negatif. Emisi gas rumah kaca (GRK) adalah contoh eksternalitas negatif yang paling besar karena dampaknya dirasakan lintas wilayah dan lintas generasi.
Salah satu cara menutup celah itu adalah memberi harga pada emisi. Pengurangan emisi yang terukur dianggap punya nilai ekonomi sehingga pihak yang berhasil menurunkan emisi dapat menjual hasilnya kepada pihak lain yang masih belum bisa menurunkan emisinya melalui unit karbon. Unit karbon bukan berarti karbon atau asap dipindahkan secara fisik, melainkan satuan yang digunakan dalam perdagangan karbon untuk mewakili pengurangan atau batas emisi. Dengan begitu, pihak yang membeli unit karbon dapat menggunakannya sesuai tujuan atau kewajiban terkait emisi yang berlaku. Dari gagasan inilah perdagangan karbon lahir. Di Indonesia, Bursa Efek Indonesia (BEI) meluncurkan IDXCarbon pada 26 September 2023 di bawah pengawasan Otoritas Jasa Keuangan (OJK). Bursa ini mempertemukan pemilik unit karbon dengan pembeli, mencatat transaksinya, dan diharapkan membantu membentuk harga karbon yang terbuka. IDXCarbon juga menjadi bagian dari pendanaan hijau (green financing), yaitu pembiayaan bagi kegiatan yang mendukung tujuan lingkungan.
Pertumbuhan Peserta Belum Diikuti Transaksi
Namun, bursa yang sudah dibuka belum tentu ramai. Dalam laporan resminya, jumlah peserta IDXCarbon naik dari 124 pada Agustus 2025 menjadi 160 pada September, tetapi pada Agustus 2026, hanya 227 ton karbon dioksida ekuivalen (tCO₂e) yang berpindah tangan, dalam 7 transaksi.
Oleh karena itu, perlu ditelaah lebih lanjut bagaimana mekanisme IDXCarbon bekerja, seperti apa pola transaksinya, seberapa likuid pasarnya, dan bagaimana harga terbentuk. Esai ini menelusuri pertanyaan-pertanyaan tersebut dengan data bulanan resmi IDXCarbon, lalu menutupnya dengan satu pertanyaan yang kembali ke titik awal: apakah bursa ini, atau pasar secara umum, sudah mengatasi risiko lingkungan?
Bagaimana IDXCarbon Bekerja?
Apa yang Diperdagangkan di IDXCarbon?
IDXCarbon diselenggarakan oleh BEI, tetapi barang yang diperdagangkan berbeda dengan bursa saham yang kita kenal. Di bursa saham, yang dijual adalah sepotong kepemilikan perusahaan. Di IDXCarbon, yang dijual adalah unit karbon. Unit karbon merupakan unit yang mewakili pengurangan emisi gas rumah kaca atau batas emisi tertentu, dengan satu unit setara dengan satu ton karbon dioksida ekuivalen (tCO₂e) Jadi, IDXCarbon tetap berada di bawah naungan BEI dan OJK, tetapi pasarnya terpisah, dengan peserta, aturan, dan produk tersendiri. Satuan CO₂e dipakai karena gas lain seperti metana (CH₄) dan dinitrogen oksida (N₂O) punya daya pemanasan berbeda, sehingga perlu disetarakan. Dalam regulasi Indonesia, ada dua bentuk utama unitnya: SPE-GRK (Sertifikat Pengurangan Emisi Gas Rumah Kaca dari proyek) dan PTBAE-PU (Persetujuan Teknis Batas Atas Emisi bagi Pelaku Usaha).
Lima Tahap Perdagangan Unit Karbon
Perjalanan satu unit karbon kira-kira seperti berikut:
- Proyek atau kegiatan mengurangi emisi.
- Pengurangan emisi diukur, dilaporkan, dan diverifikasi agar pembeli tahu persis apa yang diwakili satu unit karbon.
- Unit karbon dicatat dalam sistem registri sehingga asal dan statusnya dapat dilacak dan tidak dihitung dua kali.
- Penjual dan pembeli bertransaksi. Laporan bursa membagi transaksi ke empat pasar: reguler, negosiasi, marketplace, dan lelang.
- Unit berpindah tangan, lalu dipensiunkan (retired) bila dipakai untuk klaim. Unit yang sudah dipensiunkan tidak boleh dipakai lagi
Pembentukan Harga dan Istilah yang Perlu Dibedakan
Di dalam bursa, pertemuan penawaran dan permintaan membentuk harga. Proses ini disebut price discovery. Harga baru menjadi sinyal yang kuat jika transaksinya cukup sering dan cukup besar; kalau transaksinya jarang, harga terakhir mungkin hanya mencerminkan sedikit kesepakatan dan belum tentu menggambarkan kondisi pasar secara keseluruhan
Ada tiga istilah yang sering tertukar. Pertama, peserta bukan emiten: peserta adalah pihak yang terdaftar di bursa karbon, sedangkan emiten adalah perusahaan yang menerbitkan efek di BEI. Kedua, unit tersedia, volume diperdagangkan, dan unit dipensiunkan adalah tiga angka berbeda. Tersedia berarti stok yang bisa dibeli, diperdagangkan berarti yang berpindah tangan, dan dipensiunkan berarti yang dinonaktifkan karena sudah dipakai untuk klaim. Ketiga, OTC (over-the-counter), yaitu transaksi langsung antara pembeli dan penjual di luar mekanisme perdagangan melalui bursa (order book bursa) , tidak berarti ilegal.
Perubahan Aturan dan Sistem Registri
Aturan mainnya juga berubah dalam dua tahun terakhir. Perdagangan karbon melalui bursa diatur dalam POJK Nomor 14 Tahun 2023 (OJK, 2023). Perpres Nomor 110 Tahun 2025 berlaku sejak 10 Oktober 2025, mencabut Perpres Nomor 98 Tahun 2021, dan menyebut perdagangan karbon dapat dilakukan melalui bursa karbon dan/atau perdagangan langsung (Pemerintah Republik Indonesia, 2025). POJK Nomor 10 Tahun 2026, berlaku sejak 6 Juli 2026, mengubah sebagian POJK 14/2023 dan memindahkan pencatatan unit ke Sistem Registri Unit Karbon (SRUK). Kementerian Lingkungan Hidup/BPLH meluncurkan SRUK pada 9 Juli 2026 untuk meningkatkan keterlacakan dan mencegah penghitungan ganda, dengan standar data internasional dari Climate Data Steering Committee (OJK, 2026; KLH/BPLH, 2026). Standar data global ini tidak otomatis berarti semua unit Indonesia diakui Verra atau Gold Standard. Kredibilitas unit tetap bergantung pada metodologi, verifikasi, keterlacakan, dan kecocokan dengan kebutuhan pembeli.
Seberapa Ramai IDXCarbon Setelah Dibuka?
Pertumbuhan Peserta, Proyek, dan Pasokan Unit
Dari sisi peminat, tanda-tandanya positif. Jumlah peserta naik dari 124 (Agustus 2025) menjadi 150 (Desember 2025) dan 160 (September 2026), atau naik 29%. Proyek terdaftar bertambah dari 8 menjadi 10, dan unit tersedia naik 52%, dari 2.072.311 menjadi 3.140.413 tCO₂e. Sejak Maret 2026, stok itu hampir tidak berubah di kisaran 3,14 juta tCO₂e (IDXCarbon, 2025–2026).
Lalu, berapa banyak emiten BEI yang ikut? Pertanyaan ini belum bisa dijawab dari data publik. Laporan bulanan tidak memisahkan peserta yang merupakan emiten dari peserta lain, dan tidak membedakan peserta yang aktif bertransaksi dari yang sekadar terdaftar. Ada satu petunjuk dari sisi penjual, berikut petunjuknya: dari sepuluh proyek terdaftar, satu pemiliknya berstatus Tbk, yaitu PT Pertamina Geothermal Energy Tbk; pemilik lainnya antara lain anak usaha PLN, PTPN IV, dan Pertamina Power Indonesia. Pembeli tidak teridentifikasi. Di sisi pembeli, pemensiunan unit bahkan hanya besar pada satu bulan (Maret 2026), sehingga tanda pembelian rutin oleh banyak emiten belum terlihat. Untuk menghitung jumlah emiten yang aktif, nama peserta perlu dicocokkan dengan daftar emiten BEI.
Volume Transaksi
Bagaimana dengan transaksinya? Sejak dibuka hingga 30 Juni 2026, volume kumulatif sekitar 1,98 juta tCO₂e senilai Rp93,81 miliar dalam 431 transaksi (detikFinance, 2026). Angka itu terdiri atas 494.254 tCO₂e pada 2023 (26 September–Desember), 413.764 tCO₂e pada 2024, 903.915 tCO₂e pada 2025, dan 164.219 tCO₂e pada Januari–Juni 2026. Khusus 2025, nilainya Rp36,37 miliar dalam 213 transaksi (CNBC Indonesia, 2025; IDXCarbon, 2025–2026). Pada Januari–September 2026, volumenya baru 166.476 tCO₂e senilai Rp6,97 miliar dalam 104 transaksi.
Namun, angka tahunan menyembunyikan pola yang timpang. Gambar 1 menunjukkan volume bulanan, dan hampir seluruhnya ditentukan oleh beberapa bulan saja.
Gambar 1. Volume Transaksi Bulanan IDXCarbon (tCO₂e, skala logaritmik)
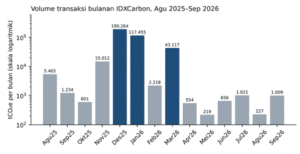
Keterangan: batang biru = bulan dengan volume di atas 40.000 tCO₂e. Sumber: IDXCarbon, laporan bulanan.
Konsentrasi Volume Bulanan
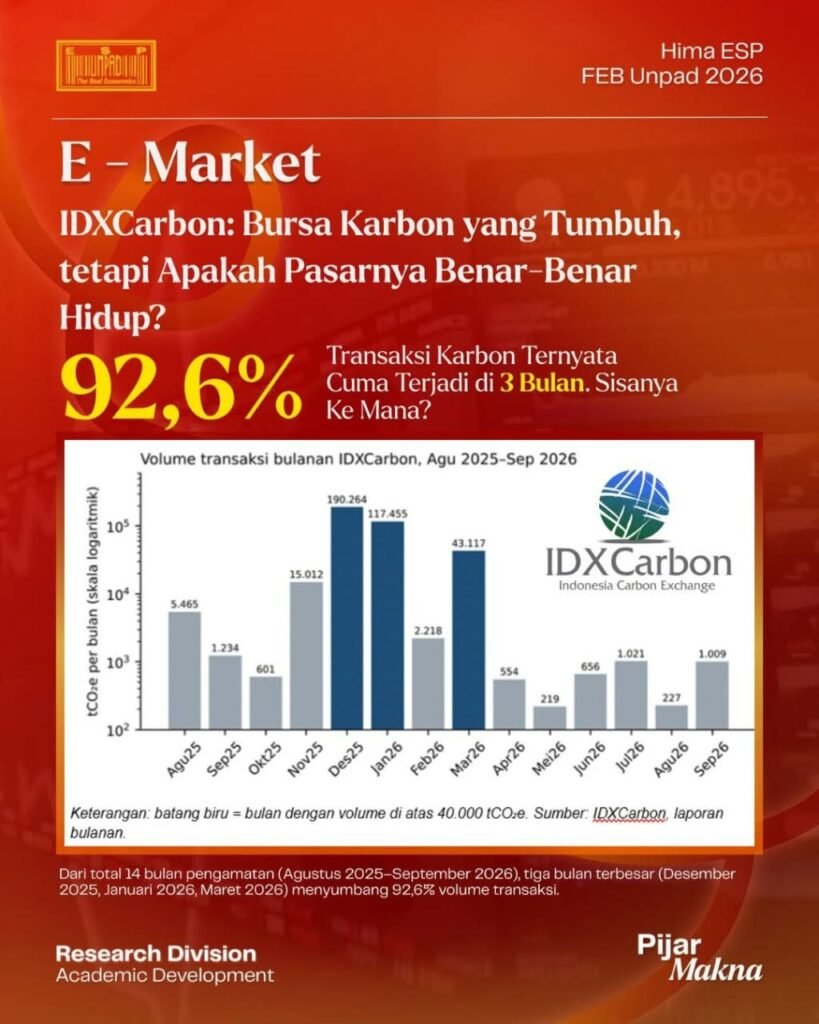
Pada 2025, kuartal I (690.675 tCO₂e) dan Desember (190.264 tCO₂e) menyumbang 97,5% volume setahun. Delapan bulan lainnya hanya 22.976 tCO₂e, dan April–Juli 2025 jika digabung hanya 664 tCO₂e. Pola yang sama muncul pada 2026: Januari (117.455) dan Maret (43.117) menyumbang 96,5% volume Januari–September. Selama 14 bulan yang diamati, tiga bulan terbesar, yaitu Desember 2025, Januari 2026, dan Maret 2026, menyumbang 92,6% volume. Rata-rata volume bulanan memang mencapai 27.075 tCO₂e, tetapi mediannya hanya 1.128, atau sekitar 24 kali lebih kecil. Rata-rata yang tinggi itu dibentuk oleh segelintir blok besar, bukan oleh transaksi sehari-hari.
Dua bulan terakhir menunjukkan sisi sepi pasar. Agustus 2026 hanya mencatat 227 tCO₂e dalam 7 transaksi senilai Rp17.737.000. September 2026 sedikit naik: 1.009 tCO₂e dalam 13 transaksi senilai Rp66,95 juta. Data lengkap per bulan tersaji pada Tabel 1.
Tabel 1. Ringkasan Bulanan IDXCarbon
| Bulan | Volume (tCO₂e) | Nilai (Rp juta) | Transaksi | Harga* (Rp ribu/t) | Unit tersedia | Retired (tCO₂e) | Peserta |
| Agu 2025 | 5.465 | 427,7 | 18 | 78,3 | 2.072.311 | 1.451 | 124 |
| Sep 2025 | 1.234 | 82,7 | 14 | 67,0 | 2.619.328 | 2.983 | 132 |
| Okt 2025 | 601 | 37,8 | 16 | 62,8 | 2.617.998 | 1.330 | 137 |
| Nov 2025 | 15.012 | 1.015,7 | 20 | 67,7 | 2.692.212 | 1.261 | 145 |
| Des 2025 | 190.264 | 7.486,2 | 29 | 39,3 | 2.888.448 | 13.854 | 150 |
| Jan 2026 | 117.455 | 4.701,2 | 16 | 40,0 | 3.324.984 | 28.595 | 152 |
| Feb 2026 | 2.218 | 164,2 | 4 | 74,0 | 3.446.892 | 11 | 153 |
| Mar 2026 | 43.117 | 1.839,4 | 9 | 42,7 | 3.143.910 | 302.982 | 153 |
| Apr 2026 | 554 | 42,6 | 15 | 76,9 | 3.143.729 | 181 | 155 |
| Mei 2026 | 219 | 13,3 | 11 | 60,9 | 3.143.474 | 255 | 155 |
| Jun 2026 | 656 | 47,7 | 11 | 72,7 | 3.141.509 | 1.965 | 155 |
| Jul 2026 | 1.021 | 74,4 | 18 | 72,8 | 3.141.509 | 0 | 155 |
| Agu 2026 | 227 | 17,7 | 7 | 78,1 | 3.141.509 | 0 | 159 |
| Sep 2026 | 1.009 | 67,0 | 13 | 66,4 | 3.140.413 | 1.096 | 160 |
*Harga = nilai transaksi ÷ volume, dihitung penulis karena laporan tidak mencantumkan harga per unit. Sumber: IDXCarbon, laporan bulanan September 2025–September 2026; data Agustus 2025 dari kolom pembanding laporan September 2025.
Menilai Likuiditas dari Rasio Perputaran
Seberapa tipis pasar ini? Dalam dunia pasar modal, ukurannya adalah likuiditas: seberapa mudah suatu aset dibeli atau dijual tanpa menggeser harga banyak. Ukuran yang lazim, seperti selisih harga beli-jual, memerlukan data harian yang tidak diterbitkan dalam laporan bulanan. Sebagai gantinya, esai ini memakai rasio perputaran (turnover), yaitu volume sebulan dibagi unit tersedia pada akhir bulan. Semakin kecil rasionya, semakin sedikit unit yang berpindah tangan. Rasio ini dilengkapi dengan konsentrasi volume dan jumlah transaksi per hari bursa.
Tabel 2. Indikator Likuiditas IDXCarbon, Agustus 2025–September 2026 (14 bulan)
| Indikator | Hasil | Cara membaca |
| Rasio perputaran bulanan | Median 0,04%; tertinggi 6,59% (Des 2025); terendah 0,007% (Mei 2026) | 11 dari 14 bulan di bawah 1%; 9 bulan di bawah 0,1% |
| Konsentrasi volume | 3 bulan terbesar = 92,6% volume | Volume ditentukan segelintir blok |
| Rata-rata vs median volume bulanan | 27.075 vs 1.128 tCO₂e | Rata-rata sekitar 24 kali median |
| Frekuensi transaksi | 201 transaksi dalam 280 hari bursa = 0,72 per hari (Sep 2026: 0,59; Agu 2026: 0,37) | Rata-rata kurang dari satu transaksi per hari |
| Ukuran rata-rata transaksi | 20 hingga 7.341 tCO₂e per transaksi menurut bulan | Bulan blok dan bulan lot kecil berbeda ratusan kali lipat |
| Pangsa pasar negosiasi | ≈99% volume (2025); 96,7% (Jan–Sep 2026) | Pasar reguler dan marketplace nyaris tidak berperan di volume |
Sumber: IDXCarbon, laporan bulanan. Perputaran memakai unit tersedia akhir bulan, sehingga hanya perkiraan kasar karena definisi dan waktu pencatatan kedua angka berbeda.
Gambarannya konsisten: pasar tipis dan berombak. Rasio perputaran di atas 1% hanya tercapai pada tiga bulan yang sama dengan bulan blok besar. Pada pasar yang transaksinya jarang, satu transaksi saja dapat menggeser harga rata-rata secara berarti, sehingga sulit bagi pasar ini memberi sinyal harga yang stabil, baik bagi proyek baru maupun bagi perusahaan yang ingin membeli secara rutin.
Perkembangan Emisi Nasional 2015–2024
Bagaimana dengan emisi nasional? Gambar 2 menampilkan estimasi emisi GRK Indonesia menurut EDGAR edisi 2025. Emisi naik dari 853,1 juta ton CO₂e (2015) menjadi 1.261,3 juta ton (2023) dan 1.323,8 juta ton (2024). Pada 2024, tahun penuh pertama setelah peluncuran, emisi naik sekitar 5% dari 2023. Jadi, dalam data ini emisi nasional belum turun setelah bursa dibuka.
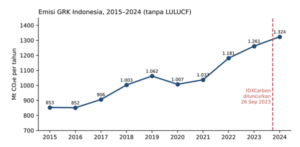
Gambar 2. Estimasi Emisi GRK Indonesia, 2015–2024 (Mt CO₂e per tahun)
Keterangan: garis putus-putus menandai peluncuran IDXCarbon; tidak termasuk LULUCF. Sumber: EDGAR, GHG emissions of all world countries, edisi 2025.
Grafik ini harus dibaca hati-hati. IDXCarbon baru beroperasi akhir 2023, dan baru satu tahun penuh yang tersedia. Emisi nasional juga ditentukan oleh listrik, industri, transportasi, dan pertanian, bukan oleh bursa saja. Seri EDGAR ini tidak memasukkan LULUCF (penggunaan lahan, perubahan penggunaan lahan, dan kehutanan), sehingga tidak menangkap deforestasi dan kebakaran lahan. Edisi EDGAR 2026 melaporkan 1.342,82 MtCO₂e untuk 2024 dan 1.358,91 MtCO₂e untuk 2025 (naik sekitar 1,2%), tetapi edisi itu merevisi angka historis sehingga tidak dicampur dengan Gambar 2 (European Commission Joint Research Centre, 2026). Kesimpulannya, emisi belum turun, tetapi data ini tidak cukup untuk menilai apakah IDXCarbon berpengaruh.
Pemensiunan Unit dalam Skala Emisi Nasional
Skala unit karbon yang benar-benar dipakai juga kecil. Selama 14 bulan yang diamati, unit yang dipensiunkan berjumlah 355.964 tCO₂e, atau sekitar 0,03% dari emisi tahunan 2024. Ini hanya perbandingan orde besaran. Unit yang dipensiunkan adalah klaim offset pembeli, bukan penurunan emisi nasional.
Mengapa Pasar Masih Sepi?
Pasokan Besar, tetapi Pemakaian Unit Terkonsentrasi
Pasar membutuhkan pembeli, bukan hanya penjual. Stok unit sudah besar, peserta bertambah, tetapi unit yang laku masih sedikit. Untuk melihat mengapa permintaan menjadi sorotan utama , Gambar 3 merangkum alur penalarannya, mulai dari kondisi awal, bukti dari data pemensiunan, sampai kesimpulannya.
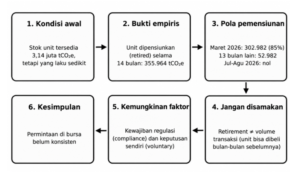
Gambar 3. Alur Penalaran: Mengapa Permintaan Menjadi Sorotan
Sumber: IDXCarbon, laporan bulanan.
Berdasarkan alur mekanisme tersebut, kondisi awalnya jelas: stok unit tersedia besar dan stabil di 3,14 juta tCO₂e, tetapi yang laku sedikit. Bukti empirisnya ada pada data pemensiunan. Dari 355.964 tCO₂e yang dipensiunkan dalam 14 bulan, 302.982 tCO₂e (85%) terjadi hanya pada Maret 2026. Tiga belas bulan lainnya berjumlah 52.982 tCO₂e. Pada Januari 2026, unit yang dipensiunkan (28.595) setara 0,9% dari unit tersedia pada bulan itu, dan pada Juli serta Agustus 2026 tidak ada pemensiunan sama sekali.
Satu catatan penting: angka pemensiunan tidak boleh disamakan dengan volume transaksi. Unit yang dipensiunkan pada satu bulan bisa saja dibeli pada bulan-bulan sebelumnya. Oleh karena itu, data ini hanya menunjukkan kapan unit dipakai, bukan kapan unit dibeli.
Permintaan Wajib dan Sukarela
Lalu, mengapa pembelian dan pemakaian unit bisa sesepi itu? Ada dua alasan umum orang membeli unit karbon. Di pasar wajib (compliance market), perusahaan membeli karena aturan mengikat. Di pasar sukarela (voluntary market), perusahaan membeli atas keputusan sendiri untuk mengimbangi emisi atau memenuhi target keberlanjutan. Jika kewajiban tidak berlaku luas, membeli karbon hanyalah satu pos biaya yang bersaing dengan biaya energi, teknologi, dan produksi. UU Nomor 7 Tahun 2021 memuat dasar pajak karbon dengan tarif paling rendah Rp30 per kg CO₂e, tetapi tarif di undang-undang bukan bukti bahwa pajak itu sudah berlaku untuk semua sektor (Pemerintah Republik Indonesia, 2021). Perpres 110/2025 juga memperbarui kerangka instrumen nilai ekonomi karbon, dan seberapa luas kewajiban yang benar-benar berjalan perlu dibaca bersama aturan teknisnya. Yang terlihat dari data transaksi yaitu permintaan di bursa belum konsisten.
Dominasi Pasar Negosiasi
Sebagian besar transaksi di bursa juga ternyata berupa negosiasi blok. Di pasar negosiasi, pembeli dan penjual menyepakati harga serta volume sendiri, lalu transaksinya dicatat bursa. Pasar ini mendominasi volume:
- Pada 2025, 894.440 dari 903.915 tCO₂e, atau sekitar 99% volume, berasal dari negosiasi, padahal jumlahnya hanya 51 dari 213 transaksi (24%).
- Pada Januari–September 2026, 160.990 dari 166.476 tCO₂e, atau 96,7% volume, dengan hanya 10 dari 104 transaksi (10%).
- Pada Januari 2026, 99,3% volume (116.596 dari 117.455 tCO₂e) berasal dari dua transaksi negosiasi, salah satunya 100.000 tCO₂e. Sisanya 859 tCO₂e berasal dari marketplace (846) dan pasar reguler (13). Pasar lelang tidak mencatat transaksi sama sekali sepanjang 2025 dan Januari–September 2026.
Artinya, bursa lebih banyak berfungsi sebagai tempat mencatat kesepakatan blok bilateral daripada tempat harga terbentuk dari banyak penawaran. Sedikit transaksi besar menentukan hampir seluruh volume.
Potensi Transaksi Karbon di Luar Bursa
Ada pula indikasi kesepakatan di luar bursa yang jauh lebih besar. Menteri Lingkungan Hidup menyampaikan di COP30 (tercatat sampai 17 November 2025) bahwa nilai potensi transaksi yang telah ditandatangani kedua pihak mendekati Rp7 triliun untuk 13,5 juta ton CO₂ (BCA Sekuritas, 2025). Angka ini perlu dibaca hati-hati. Statusnya potensi, bukan transaksi yang sudah diselesaikan. Angka itu juga tidak sama dengan OTC domestik karena tujuan penjualannya tidak dirinci. Harga implisitnya sekitar Rp518 ribu per ton, kira-kira 13 kali rata-rata harga bursa 2025 (Rp40 ribu), selisih yang menandakan produk yang berbeda, bukan sekadar kanal yang berbeda. Data resmi volume OTC domestik tidak tersedia, sehingga besarnya peran OTC belum dapat dihitung.
Pertimbangan Ekonomi di Balik Transaksi Langsung
Mengapa pembeli bisa memilih transaksi langsung? Perpres 110/2025 secara eksplisit membolehkannya, dan ada beberapa alasan ekonomi yang masuk akal. Semuanya dugaan, bukan temuan:
- Kontrak bilateral memungkinkan pembeli menentukan jenis proyek, metodologi, periode unit, jumlah, dan jadwal penyerahan.
- Harga untuk transaksi besar dapat dinegosiasikan tanpa bergantung pada harga papan bursa.
- Pembeli yang unitnya dipakai untuk pelaporan atau kerja sama lintas negara dapat punya syarat standar tersendiri.
- Tanpa kewajiban yang luas, pembeli tidak membutuhkan transparansi bursa untuk membuktikan kepatuhan.
- Pilihan di bursa terbatas, hanya 10 proyek, sehingga pembeli bervolume besar mungkin sulit menemukan unit yang cocok.
Harga Karbon dan Komposisi Transaksi
Kondisi ini ikut memengaruhi harga. Laporan IDXCarbon tidak mencantumkan harga per unit, tetapi harga rata-rata tertimbang dapat dihitung dari nilai dibagi volume. Gambar 4 menunjukkan hasilnya. Sekilas harga tampak naik dua kali lipat, dari sekitar Rp39 ribu per ton pada Desember 2025 menjadi sekitar Rp78 ribu pada Agustus 2026. Namun, polanya terbelah jelas menurut ukuran transaksi:
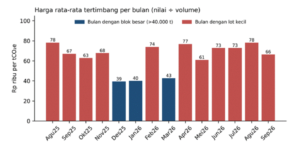
Gambar 4. Harga Rata-Rata Tertimbang Bulanan (Rp ribu per tCO₂e)
Keterangan: harga = nilai transaksi ÷ volume. Sumber: IDXCarbon, laporan bulanan.
Perbedaan Harga Menurut Ukuran Transaksi dan Pasar
- Tiga bulan dengan blok besar (Desember 2025, Januari dan Maret 2026) berharga Rp39–43 ribu per ton.
- Sebelas bulan lainnya, ketika hanya lot kecil yang laku, berharga Rp61–78 ribu per ton.
- Pada Januari–September 2026, harga rata-rata pasar negosiasi Rp40,9 ribu per ton, pasar reguler Rp58,9 ribu, dan marketplace Rp71,4 ribu, atau sekitar 1,7 kali harga negosiasi.
Perbedaan tersebut menunjukkan bahwa harga rata-rata bulanan dipengaruhi oleh komposisi transaksi yang terjadi. Ketika satu bulan didominasi blok besar, harga rata-ratanya dapat berbeda dari bulan ketika hanya lot-lot kecil yang diperdagangkan.
Untuk melihat perbedaan ini lebih jelas, bandingkan dua bulan. Pada Januari 2026 terdapat transaksi negosiasi sebesar 100.000 tCO₂e dengan nilai Rp3,75 miliar, atau Rp37.500 per tCO₂e. Sebaliknya, harga rata-rata Agustus 2026 mencapai sekitar Rp78 ribu per tCO₂e ketika volume bulanannya hanya 227 tCO₂e dalam tujuh transaksi. Perbedaan ini memperlihatkan mengapa harga rata-rata bulanan perlu dibaca bersama volume dan karakteristik transaksi, bukan secara terpisah. Karena itu pula, harga Agustus 2026 tidak boleh dibaca sebagai kenaikan harga karbon.
Jenis Instrumen dan Mutu Unit Karbon
Jenis instrumen juga berpengaruh. Transaksi negosiasi instrumen IDTBS-RE bernilai sekitar Rp54.000 per ton pada Januari 2026 dan Rp74.000 pada Februari 2026. Rata-rata harga sejak peluncuran sekitar Rp47 ribu per ton (Rp93,81 miliar ÷ 1,976 juta tCO₂e per 30 Juni 2026). Sebagai pembanding, tarif minimum pajak karbon di UU 7/2021 setara Rp30 ribu per ton, dan semua harga bulanan di Tabel 1 berada di atasnya. Implikasinya bagi price discovery: satu blok besar dapat menentukan harga rata-rata sebulan penuh, sedangkan bulan tanpa blok memberi sinyal harga dari lot yang sangat kecil. Harga yang terlihat di bursa belum bisa dipakai sebagai harga acuan yang andal untuk transaksi besar.
Terakhir, unit karbon tidak homogen seperti saham dengan kode yang sama. Dua unit dapat berbeda dalam tipe proyek, lokasi, tahun penerbitan, metodologi, verifikasi, dan tujuan penggunaan. Dari sepuluh proyek yang tercatat, tujuh adalah pembangkit listrik (termasuk panas bumi) dan tiga adalah proyek biogas, dua di antaranya secara eksplisit berbasis limbah cair sawit (POME). Jika pembeli ragu bagaimana suatu unit diverifikasi atau apakah cocok untuk pelaporannya, permintaan dapat tertahan meskipun unit tercatat di registri.
Di Mana Hambatan Utama?
Hambatan utama ada di permintaan, bukan di bursa. Alasannya, stok unit besar dan stabil, peserta bertambah, tetapi pembelian terjadi sesekali dalam blok. Dugaan ini bersyarat. Ia berlaku jika (a) harga dan mutu unit yang tersedia memang dapat diterima pembeli, dan (b) volume OTC domestik tidak besar. Jika data OTC kelak menunjukkan volume besar, hambatannya lebih tepat disebut pilihan kanal, bukan kurangnya permintaan. Jika pembeli menolak karena mutu, hambatannya ada di sisi produk.
Apakah IDXCarbon atau Pasar Membaca Risiko Lingkungan?
Kita kembali ke titik awal. IDXCarbon dibentuk karena adanya eksternalitas: biaya lingkungan yang tidak masuk ke harga. Maka ujiannya sederhana, apakah pasar, baik pasar karbon maupun pasar saham, mulai memperhitungkan risiko lingkungan ketika peristiwa lingkungan terjadi? Peristiwa Agustus 2026 memberi kesempatan untuk melihatnya.
Pasar karbon dan pasar saham memiliki objek perdagangan yang berbeda. Di IDXCarbon, yang diperdagangkan adalah unit karbon atau kuota emisi, sedangkan di pasar saham yang diperjualbelikan adalah kepemilikan perusahaan. Harga karbon dipengaruhi oleh penawaran, permintaan, dan karakteristik unit, sementara harga saham dipengaruhi oleh prospek keuntungan perusahaan dan kondisi pasar. Oleh karena itu, keduanya tidak dapat dibandingkan secara langsung. Kita dapat mengambil contoh dari Kenaikan saham perusahaan sawit di tengah karhutla, kenaikan tersebut belum tentu menunjukkan bagaimana pasar karbon merespons peristiwa yang sama.
Titik Panas dan Potensi Luas Terbakar di Kalimantan Barat
Peristiwa lingkungan. Badan Nasional Penanggulangan Bencana mencatat 2.772 titik panas di Kalimantan Barat per 19 Agustus 2026 dengan potensi luas terbakar 38.310 hektare. Kebakaran hutan dan lahan (karhutla) seperti ini adalah biaya lingkungan yang nyata dan bisa menimpa banyak pihak.
Pergerakan Saham Sawit dan Harga CPO
Fenomena pasar. Dalam sepekan hingga 24 Agustus 2026, seluruh 17 saham crude palm oil (CPO) yang dipantau sebuah media keuangan naik. Tiga yang disebut namanya: JARR naik 56%, PGUN 33%, dan BWPT sekitar 22%; saham lain naik di bawah 10%. Pada pekan yang sama, harga CPO di bursa Malaysia naik 6,54% dan sekitar 24% sejak awal tahun, mendekati MYR5.100 per ton, yang disebut tertinggi dalam empat tahun. Enam emiten (AALI, TAPG, DSNG, TLDN, SSMS, NSSS) menyatakan areal perkebunannya aman dari karhutla (Mikirduit, 2026).
Gambar 5. Tiga Kenaikan Saham CPO Tertinggi, Sepekan hingga 24 Agustus 2026
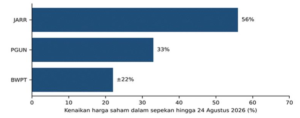
Keterangan: tiga tertinggi dari 17 saham yang naik, bukan rata-rata; saham lain naik di bawah 10%. Sumber: Mikirduit (2026).
Gambar 6. Pergerakan Saham Agribisnis IDX dan Kronologi Karhutla, 22 Juli–20 Oktober 2026 (Indeks, 14 Agustus = 100)
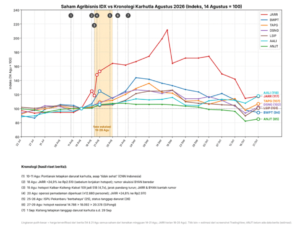
Keterangan: indeks dinormalisasi pada 14 Agustus 2026 = 100. Lingkaran putih menandai harga yang terverifikasi dalam berita; titik lain merupakan estimasi dari tangkapan layar TradingView. ANJT belum memiliki data berita pembanding. Sumber: CNN Indonesia (2026), Kementerian Kehutanan (2026), Mikirduit (2026), dan estimasi penulis dari TradingView.
Gambar 7. Kenaikan Saham Agribisnis IDX di tengah karhutla, 14-21 Agustus (Indeks, 14 Agustus = 100)
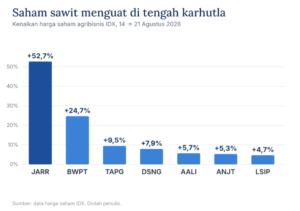
Keterangan: grafik bar chart kenaikan 7 saham agribisnis sejak 14-21 agustus. Sumber: CNN Indonesia (2026), Kementerian Kehutanan (2026), Mikirduit (2026), dan estimasi penulis dari TradingView.
Faktor yang Mempengaruhi Harga Saham Sawit
Mengapa harga saham bisa naik di tengah peristiwa yang berpotensi merugikan? Harga saham mencerminkan ekspektasi laba, arus kas, dan risiko. Emisi dapat memengaruhi faktor itu lewat risiko hukum, reputasi, atau akses pembiayaan. Tetapi pada saham sawit, pengaruh yang lebih dominan biasanya datang dari harga CPO, nilai tukar, hasil panen, kebijakan biodiesel, dan kondisi keuangan perusahaan (Utary, Rantelangi, & Rohmani, 2023). Contoh pembanding datang dari Oktober 2015. Pada 22 Oktober 2015, saham LSIP naik sekitar 9,6% (Rp1.360 menjadi Rp1.490) dan AALI sekitar 5,8% (Rp19.275 menjadi Rp20.400). Bareksa mengaitkannya dengan kenaikan harga CPO, hampir 25% dari titik terendah satu tahun, dan ekspektasi kebijakan biodiesel B-15 (Bareksa, 2015; Reuters, 2015).
Apa yang Bisa dan Belum Bisa Disimpulkan?
Kedua episode punya pola yang sama: saham sawit naik bersamaan dengan harga CPO. Yang dapat dikatakan hanya itu. Episode 2026 belum cukup untuk membuktikan bahwa pasar membaca kebakaran sebagai risiko pasokan, karena sumber berita yang dirujuk terbatas, tidak ada pembanding indeks (IHSG), dan harga CPO naik bersamaan. Pembuktiannya memerlukan event study, yaitu pengukuran apakah saham bergerak lebih jauh dari pasar dan harga CPO di sekitar peristiwa. Grafik berikut memberi gambaran pergerakan beberapa saham dari waktu ke waktu, tetapi belum merupakan event study: sebagian titik harga masih berupa estimasi dari tangkapan layar TradingView, cakupan saham terbatas, dan pengaruh IHSG serta harga CPO belum dipisahkan.
Aktivitas IDXCarbon pada Periode Karhutla
Apakah karhutla membuat transaksi di IDXCarbon meningkat? Data bulanan tidak menunjukkan lonjakan. Pada Agustus 2026, bulan ketika titik panas tercatat, volume hanya 227 tCO₂e dalam 7 transaksi, turun dari 1.021 tCO₂e dalam 18 transaksi pada Juli. September 2026 memang naik menjadi 1.009 tCO₂e dalam 13 transaksi, tetapi angka itu masih berada dalam kisaran Juli dan April–Juni 2026 (219–1.021 tCO₂e) dan jauh di bawah bulan blok besar. Laporan bulanan tidak cukup untuk memisahkan pengaruh karhutla dari faktor lain. Namun, setidaknya tidak terlihat tanda bahwa peristiwa lingkungan ini langsung mendorong permintaan unit karbon. Sawit juga bukan kasus ideal bagi IDXCarbon: dari sepuluh proyek yang tercatat, hanya dua yang secara eksplisit berbasis limbah sawit (POME), dan tidak ada indikasi bahwa emiten sawit adalah pembeli utama.[1]
Perbandingan kedua pasar. Pada pasar saham, grafik menunjukkan bahwa JARR sempat melonjak tajam pada 18–21 Agustus, tetapi indeksnya berada di 117 pada 20 Oktober (14 Agustus = 100); saham lain berakhir pada rentang 85–118. Polanya tidak seragam, dan lonjakan JARR bertepatan dengan faktor lain, termasuk rumor akuisisi BYAN dan kenaikan harga CPO. Di IDXCarbon, volume justru turun pada Agustus menjadi 227 tCO₂e dalam 7 transaksi, lalu naik menjadi 1.009 tCO₂e dalam 13 transaksi pada September—masih dalam kisaran volume April–Juli 2026. Dengan demikian, data yang tersedia belum menunjukkan respons IDXCarbon yang kuat dan konsisten terhadap karhutla. Namun, data transaksi IDXCarbon hanya tersedia secara bulanan sehingga pengaruh karhutla belum dapat dipisahkan dari faktor lain. Grafik saham pun bersifat deskriptif dan sebagian titiknya merupakan estimasi. Kedua sumber tersebut belum cukup untuk menyimpulkan hubungan sebab-akibat antara karhutla, pergerakan saham, dan transaksi karbon.
Apa yang Ditunjukkan oleh Pasar Karbon dan Pasar Saham?
Maka, kembali ke pertanyaan awal. Perdagangan karbon berpotensi memberi harga pada sebagian emisi, tetapi pasar karbon memperdagangkan unit karbon, sedangkan pasar saham menilai klaim atas arus kas perusahaan. Dalam data ini tidak ditemukan bukti bahwa pasar saham memberi imbalan atau hukuman langsung atas emisi, dan tidak terlihat pula bahwa IDXCarbon bereaksi terhadap peristiwa lingkungan. Eksternalitas yang menjadi alasan berdirinya bursa ini belum tampak terserap oleh harga, baik di bursa karbon maupun di bursa saham.
Apakah bursa IDXCarbon masih layak untuk dipertahankan?
Dasar Pertimbangan untuk Mempertahankan IDXCarbon
Mengapa layak dipertahankan.
Infrastrukturnya sudah berjalan dan terus diperbarui (Perpres 110/2025, POJK 10/2026, SRUK). Peserta naik dari 124 menjadi 160 dan proyek dari 8 menjadi 10. Stok 3,14 juta tCO₂e menunjukkan pasokan sudah tersedia. Bursa juga tempat yang masuk akal untuk membentuk harga karbon yang terbuka di kemudian hari. Bursa juga dapat menjadi bukti bahwa negara ini peduli terhadap isu lingkungan dan juga bursa ini merupakan bukti inovasi bahwa penyelesaian masalah lingkungan tidak hanya lewat kebijakan lingkungan semata.
Bukti bahwa Pasar Belum Likuid dan Berkelanjutan
Mengapa belum dapat disebut berhasil sebagai pasar.
Pertama, tiga bulan menyumbang 92,6% volume dan median perputaran hanya 0,04% per bulan. Kedua, sekitar 99% volume 2025 berasal dari negosiasi blok, dengan rata-rata kurang dari satu transaksi per hari bursa. Ketiga, harga bulanan berayun antara Rp39 dan Rp78 ribu karena komposisi transaksi, bukan karena sinyal pasar. Keempat, unit yang dipensiunkan sangat terpusat pada satu bulan. Kelima, emisi nasional belum turun, walau data ini tidak menguji dampak bursa, dan transaksi karbon tidak tampak bereaksi pada peristiwa karhutla Agustus 2026.
Permintaan sebagai Dugaan Utama
Dugaan bersyarat tentang penyebab.
Hambatan terbesar tampak di sisi permintaan, dengan syarat mutu unit dapat diterima pembeli dan volume OTC domestik tidak besar.
Bukti bahwa Pasar Belum stabil
Keterbatasan data transaksi dan pemensiunan dan peserta transaksi bulanan. Keterbatasan data merupakan hal yang cukup berbahaya baik dari sisi peneliti bursa ,peserta bursa idx carbon, maupun dari sisi organisasi internasional yang mengembangkan standar sertifikasi untuk proyek karbon. Alasannya karena data merupakan bukti empiris yang dapat dijadikan dasar dalam segala bentuk penelitian, survei, dan juga kepercayaan publik. Jika keterbatasan menghambat pihak eksternal yang ingin melakukan penelitian dan survei, maka itu dapat menjadi pemicu ketidakpercayaan pihak eksternal terhadap transparansi dari bursa IDXCarbon
Lalu Bagaimana IDXCarbon dapat menjadi Bursa yang Optimal?
Perjelas batas emisi dan jadwal kepatuhan untuk sektor yang diatur.
Pemerintah perlu memperjelas batas emisi, alokasi kuota, serta jadwal pemenuhan kewajiban bagi instalasi yang termasuk dalam skema perdagangan emisi. Dengan adanya kepastian mengenai jumlah emisi yang diperbolehkan, periode kepatuhan, dan konsekuensi apabila batas tersebut dilampaui, perusahaan dapat merencanakan biaya pengurangan emisi serta menentukan apakah lebih ekonomis untuk mengurangi emisi sendiri atau membeli kuota dari pihak lain. Langkah ini dapat membantu membentuk kebutuhan karbon yang lebih terukur dan konsisten, meskipun kewajibannya tetap berlaku sesuai cakupan aturan, bukan otomatis bagi seluruh perusahaan.
Jadikan perdagangan kuota yang tercakup dalam skema kepatuhan lebih transparan dan mudah diakses.
BEI bersama pemerintah dapat memperkuat perdagangan kuota emisi melalui mekanisme yang lebih terstruktur, seperti jadwal lelang yang jelas, prosedur transaksi yang sederhana, serta pencatatan perdagangan yang terintegrasi dengan sistem registri karbon nasional. Mekanisme tersebut dapat membantu perusahaan mengetahui ketersediaan kuota, membandingkan penawaran, dan menyelesaikan transaksi dengan lebih efisien. Perdagangan melalui bursa diharapkan menjadi pilihan yang menarik bagi perusahaan yang membutuhkan kuota, tanpa harus menghapus perdagangan langsung yang diperbolehkan oleh peraturan. Dengan demikian, IDXCarbon dapat memperkuat perannya sebagai sarana perdagangan dan pembentukan harga karbon yang terbuka.
Perkuat pajak karbon sebagai pelengkap, bukan pengganti pasar.
Pemerintah perlu memperjelas penerapan pajak karbon sesuai peraturan yang berlaku, termasuk cakupan sektor, mekanisme penghitungan, dan konsekuensi fiskalnya. Pajak karbon dapat memberikan insentif ekonomi bagi perusahaan untuk mengurangi emisi apabila biaya dari emisi yang dikenai pajak membuat investasi teknologi rendah karbon menjadi lebih menarik. Sementara itu, perdagangan emisi tetap menyediakan mekanisme bagi instalasi yang diatur untuk memperdagangkan kuota sesuai ketentuan. Keduanya dapat saling melengkapi: pajak memberikan konsekuensi biaya, sedangkan pasar menyediakan pilihan perdagangan bagi pihak yang membutuhkan kuota. Penerapannya perlu mempertimbangkan kesiapan sektor usaha dan dampak biaya terhadap kegiatan ekonomi, serta tidak boleh diasumsikan otomatis meningkatkan transaksi IDXCarbon tanpa mekanisme pelaksanaan yang jelas.
Terapkan standar data pasar yang lebih informatif.
BEI bersama pemerintah dapat memperluas informasi pasar yang dipublikasikan secara berkala, misalnya dengan menyajikan distribusi harga dan volume berdasarkan jenis unit serta mekanisme perdagangan, frekuensi transaksi, dan jumlah pembeli maupun penjual aktif secara agregat. Data tersebut dapat membantu publik menilai apakah volume perdagangan terkonsentrasi pada beberapa transaksi besar atau tersebar di antara banyak pelaku. Pencatatan yang terhubung dengan Sistem Registri Unit Karbon juga dapat membantu membedakan aktivitas transaksi di bursa dari perdagangan langsung, sejauh data tersebut tersedia dan dapat dipublikasikan sesuai ketentuan. Dengan informasi yang lebih lengkap, IDXCarbon dan pemerintah dapat mengidentifikasi hambatan pasar secara lebih tepat, sedangkan calon peserta dapat mengambil keputusan berdasarkan informasi yang lebih memadai.
Dengan demikian, IDXCarbon layak dipertahankan sebagai infrastruktur pasar karbon, tetapi belum terbukti sebagai pasar yang likuid dan pasar yang settle dan sustain karena keterbatasan bursa dalam memenuhi syarat.
Referensi
Bareksa. (2015, 22 Oktober). Harga saham produsen CPO melonjak. Ini penyebabnya. https://www.bareksa.com/berita/pasar-modal/2015-10-22/harga-saham-produsen-cpo-melonjak-ini-penyebabnya
BCA Sekuritas. (2025, 18 November). Indonesia bukukan hampir Rp7 triliun dari perdagangan karbon di COP30. https://bcasekuritas.co.id/latest-news/news/indonesia-bukukan-hampir-rp7-triliun-dari-perdagangan-karbon-di-cop30
CNBC Indonesia. (2025, 30 April). Transaksi di IDXCarbon cetak rekor, ungguli bursa karbon regional. https://www.cnbcindonesia.com/market/20250430123345-17-629913/transaksi-di-idxcarbon-cetak-rekor-ungguli-bursa-karbon-regional
detikFinance. (2026, 9 Juli). Perdagangan karbon RI masih sangat kecil, total Rp 93,81 miliar. https://finance.detik.com/bursa-dan-valas/d-8567496/perdagangan-karbon-ri-masih-sangat-kecil-total-rp-93-81-miliar
European Commission, Joint Research Centre. (2025). GHG emissions of all world countries: 2025 report. https://edgar.jrc.ec.europa.eu/report_2025
European Commission, Joint Research Centre. (2026). GHG emissions of all world countries: 2026 report. https://edgar.jrc.ec.europa.eu/report_2026?vis=ghgtot
Bursa Efek Indonesia / IDXCarbon. (2025–2026). Data Monthly: Carbon Market Trading Summary, September 2025 sampai September 2026. https://www.idxcarbon.co.id/data-monthly
Kementerian Lingkungan Hidup/Badan Pengendalian Lingkungan Hidup. (2026, 10 Juli). Indonesia luncurkan Sistem Registri Unit Karbon berstandar internasional. https://kemenlh.go.id/news/detail/indonesia-luncurkan-sistem-registri-unit-karbon-berstandar-internasional-menteri-lh-wujudkan-keadilan-iklim-indonesia
Mikirduit. (2026, 24 Agustus). Kenaikan harga saham CPO saat hutan Kalimantan dibakar, peluang atau jebakan betmen? https://www.mikirduit.com/kenaikan-harga-saham-cpo-saat-hutan-kalimantan-dibakar-peluang-atau-jebakan-betmen/
Otoritas Jasa Keuangan. (2023, 23 Agustus). Peraturan OJK Nomor 14 Tahun 2023 tentang Perdagangan Karbon melalui Bursa Karbon. https://ojk.go.id/id/regulasi/Pages/Perdagangan-Karbon-Melalui-Bursa-Karbon.aspx
Otoritas Jasa Keuangan. (2026, 6 Juli). Peraturan OJK Nomor 10 Tahun 2026: Perubahan atas POJK 14 Tahun 2023. https://ojk.go.id/id/regulasi/Pages/POJK-10-Tahun-2026-Perubahan-Atas-POJK-14-Tahun-2023-tentang-Perdagangan-Karbon-Melalui-Bursa-Karbon.aspx
Pemerintah Republik Indonesia. (2021). Undang-Undang Nomor 7 Tahun 2021 tentang Harmonisasi Peraturan Perpajakan. https://jdih.kemenkeu.go.id/api/download/a9faab97-aca7-4f87-9fdc-faa8123d1454/7TAHUN2021UU.pdf
Pemerintah Republik Indonesia. (2025, 10 Oktober). Peraturan Presiden Nomor 110 Tahun 2025 tentang Penyelenggaraan Instrumen Nilai Ekonomi Karbon dan Pengendalian Emisi Gas Rumah Kaca Nasional. https://peraturan.bpk.go.id/Details/334733/perpres-no-110-tahun-2025
Reuters. (2015, 21 Oktober). SE Asia Stocks: Firmer; Indonesia outperforms on palm oil shares. https://malaysia.news.yahoo.com/se-asia-stocks-firmer-indonesia-071137451.html
Utary, A. R., Rantelangi, C., & Rohmani, A. (2023). Anteseden yang mempengaruhi harga saham perusahaan sawit di Bursa Efek Indonesia. Jurnal Manajemen. https://journal.feb.unmul.ac.id/index.php/JURNALMANAJEMEN/article/view/14045
Add Your Heading Text Here
Lorem ipsum dolor sit amet, consectetur adipiscing elit. Ut elit tellus, luctus nec ullamcorper mattis, pulvinar dapibus leo.